
В края на всяка година е полезно да си зададем един въпрос, на който невинаги можем да отговорим толкова лесно: действително ли сме подобрили финансовото си положение през последните дванадесет месеца, или просто сме получили и похарчили повече пари?
Обикновено измерваме напредъка си чрез отделни показатели. Получаваме по-висока заплата, увеличаваме инвестиционния портфейл, изплащаме част от ипотеката или успяваме да заделим повече средства в банковата сметка. Всичко това може да бъде положителен знак, но когато разглеждаме тези числа поотделно, невинаги виждаме как се променя цялостното ни финансово състояние.
Възможно е доходът ни да е нараснал значително, но заедно с него да са се увеличили разходите и задълженията. Възможно е инвестициите временно да са поевтинели, но общото ни финансово положение да се е подобрило благодарение на натрупани спестявания и погасени кредити.
Затова, ако искаме да измерваме напредъка си по-обективно, трябва да погледнем отвъд месечния доход и да проследяваме как се променя нетното ни богатство.
Нетното богатство показва колко струваме чисто финансово
Най-просто казано, нетното богатство представлява разликата между стойността на всичко, което притежаваме, и всички задължения, които имаме към определен момент.
Нетно богатство = Обща стойност на активите - Обща стойност на задълженията
В активите можем да включим парите по банкови сметки, депозитите, инвестициите, недвижимите имоти, автомобилите и други притежания, за които можем да определим разумна пазарна стойност. От тази сума изваждаме оставащите задължения по ипотечни и потребителски кредити, кредитни карти, лизинги и други дългове.
Полученото число показва колко струваме чисто финансово, ако оценим притежанията си и приспаднем това, което дължим.
Важно е обаче да разграничим финансовата от личната стойност. Нетното богатство не определя успеха ни като хора, нито качеството на живота ни. То е финансов показател, който ни позволява да сравняваме състоянието си през различни периоди.
Например, ако притежаваме активи за 275 600 евро и имаме задължения за 150 000 евро, нетното ни богатство е 125 600 евро. Това не означава, че разполагаме със 125 600 евро, които можем свободно да похарчим утре, защото голяма част от тях може да са под формата на жилище или други активи, които не могат лесно да бъдат превърнати в пари.
Именно затова нетното богатство е важна отправна точка, но не трябва да бъде единственото число, което следим.
Не е достатъчно нетното богатство просто да расте
Една от основните ни дългосрочни финансови цели трябва да бъде постепенното увеличаване на нетното богатство. Това показва, че с течение на времето натрупваме повече собствен капитал, вместо целият ни доход да преминава през банковата сметка и да се превръща в текущо потребление, но има значение какво стои зад увеличението.
Не всички активи изпълняват една и съща функция. Жилището, в което живеем, автомобилът и домашното обзавеждане имат реална стойност и удовлетворяват важни лични потребности, но обикновено не работят за увеличаване на бъдещия ни капитал по начина, по който могат да го правят инвестиционните активи.
Автомобилът например в повечето случаи постепенно губи стойност, докато използването и поддръжката му създават допълнителни разходи. Ако купим автомобил за 30 000 евро, това не означава, че сме увеличили нетното си богатство с 30 000 евро. При покупка със собствени средства просто сме заменили един актив - парите - с друг, който впоследствие вероятно ще се обезценява. Ако покупката е финансирана с кредит, трябва да отчетем и съответното задължение.
Същевременно жилището, в което живеем, може да увеличава пазарната си стойност, но това не означава автоматично, че разполагаме с повече свободни средства. За да използваме част от тази стойност, обикновено трябва да продадем имота, да го отдадем под наем или да предприемем друго действие, което има своите разходи и последствия.
Затова бих поставил акцент не просто върху натрупването на все повече лични активи, а върху увеличаването на инвестиционните активи и собствения капитал, при запазване на добра ликвидност и разумно ниво на задълженията.
Инвестиционните активи, като акции, ETF-и, взаимни фондове, инвестиционни имоти и други инструменти, могат да създават доход или да увеличават стойността си във времето, макар че това никога не е гарантирано. Тяхната роля е различна от тази на вещите, които купуваме основно за лично ползване.
Това не означава да се отказваме от по-хубав автомобил, собствено жилище или по-добър стандарт на живот. Означава да не бъркаме увеличаването на потреблението с изграждането на дългосрочно богатство.
Два различни начина да следим едно и също
За да проследяваме нетното си богатство, не ни е необходима сложна система или специализирано приложение. Можем да използваме обикновена таблица, която съдържа основните ни активи, задължения и няколко допълнителни показателя.
Няма един-единствен правилен модел за това.
Някои хора предпочитат по-опростена финансова картина, в която на едно място виждат какво притежават, какво дължат и с какъв свободен месечен ресурс разполагат. Други предпочитат по-подробна таблица, която се попълва всеки месец и позволява да се наблюдават промените през цялата година.
На първото изображение виждаме пример за моментна финансова картина, в която активите и задълженията са разделени в отделни секции. Освен нетното богатство таблицата изчислява ликвидните средства, свободния месечен ресурс и приблизителния брой месеци, през които можем да покриваме основните си разходи с наличния ликвиден резерв.
Този модел е подходящ за хора, които искат бързо да виждат финансовото си положение, без да се налага да поддържат прекалено много информация. Ако запазваме подобна снимка през определен период, можем лесно да сравняваме резултатите.
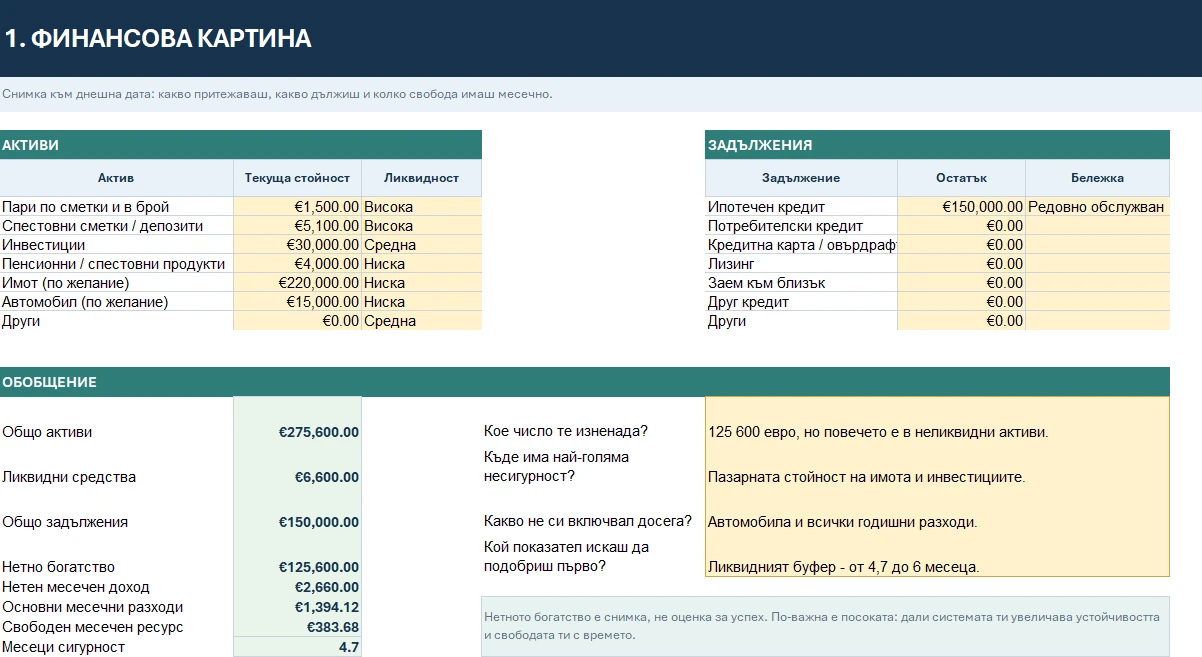
Пример за обобщена финансова картина с активи, задължения, нетно богатство, ликвидни средства и месеци финансова сигурност.
Във втория пример логиката е абсолютно същата, но информацията е организирана по месеци. Личните и инвестиционните активи са разграничени, задълженията се проследяват отделно, а нетното богатство се изчислява за всеки период. Така можем да видим не само крайната стойност, но и как отделните активи и задължения са се променяли през годината.
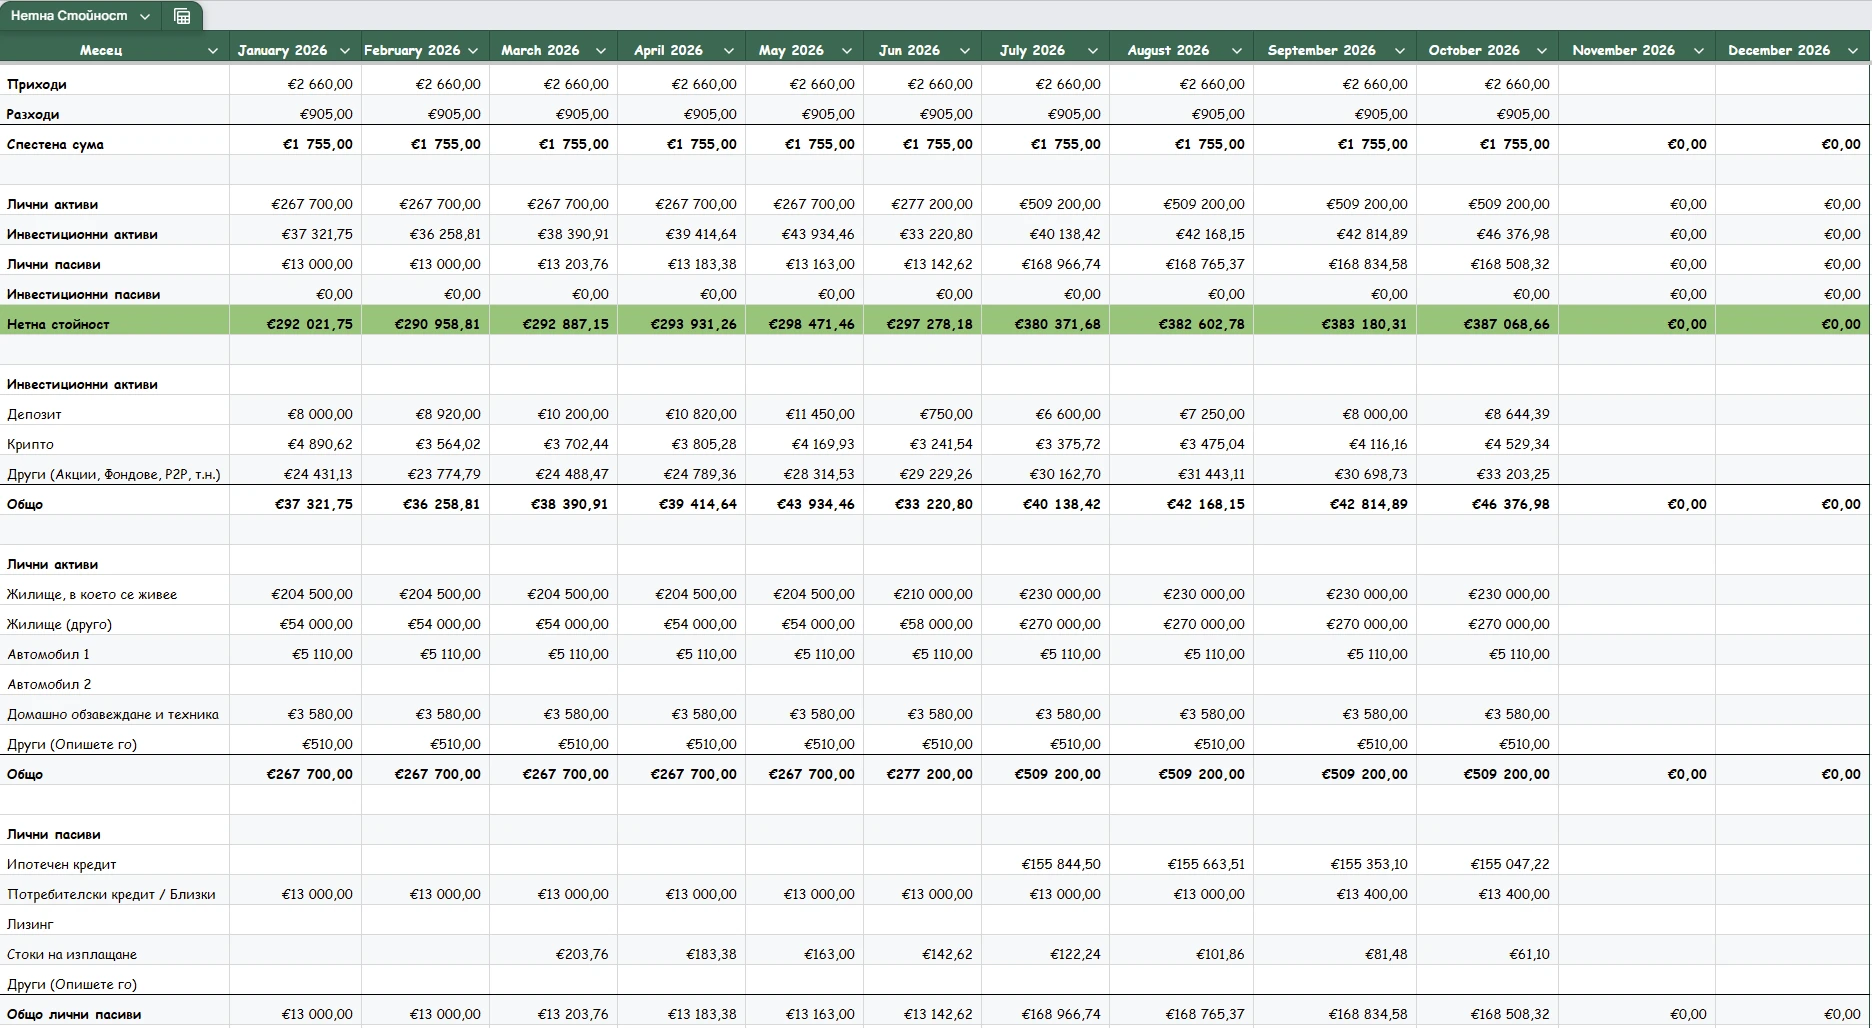
Пример за месечно проследяване на активите, пасивите и нетното богатство, което позволява да се наблюдава финансовото развитие във времето.
И двата модела следват една и съща финансова логика. Разликата е в начина на представяне и подробността на информацията, която искаме да проследяваме.
Първият вариант е по-удобен за бърз периодичен преглед, докато вторият дава възможност за по-подробно наблюдение на промените. Това обаче не означава, че единият е задължително по-добър от другия.
Според мен много по-полезно е да имаме проста таблица, която попълваме редовно, отколкото сложна система с десетки показатели, която изоставяме след два месеца.
Всеки може да адаптира модела спрямо собствената си ситуация. Ако нямаме имоти, няма смисъл да поддържаме няколко празни секции за недвижими активи. Ако инвестираме редовно и искаме да наблюдаваме различните позиции, можем да ги проследяваме поотделно. Ако разполагаме само със спестовна сметка и един кредит, цялата финансова картина може да се побере в няколко реда.
Важното не е как изглежда таблицата, а дали ни помага да разбираме и управляваме финансовото си положение.
Защо регулярното проследяване е по-важно от самия модел
Еднократното изчисление на нетното богатство ни показва къде се намираме днес, но не ни казва почти нищо за посоката, в която се движим. За да разберем дали действително напредваме, трябва да имаме с какво да сравним текущото си положение.
Ако днес нетното ни богатство е 50 000 евро, тази стойност сама по себе си не показва дали финансовата ни система работи добре. Ако преди година е било 35 000 евро, вероятно има положително развитие, което си струва да анализираме. Ако преди година е било 70 000 евро, трябва да разберем какво е довело до намалението, преди да правим заключения.
Още по-важно е да разгледаме причините за промяната, вместо да се задоволяваме само с разликата между двете числа.
Възможно е нетното богатство да се е увеличило основно заради по-висока пазарна оценка на жилището. Това е реална промяна в оценената стойност на активите, но не означава, че сме натрупали същата сума в нови спестявания или инвестиции.
Възможно е инвестиционният ни портфейл временно да е намалял заради движението на финансовите пазари, но същевременно да сме изплатили значителна част от задълженията си и да сме увеличили наличния резерв.
Тези ситуации могат да изглеждат сходно, когато наблюдаваме само крайната стойност, но имат съвсем различно значение за финансовата ни устойчивост.
Затова има смисъл да актуализираме таблицата си веднъж месечно, на тримесечие или поне веднъж годишно, като използваме еднаква методика за оценка на активите и задълженията.
Ако например през първата година сме записали автомобила по покупната му цена, а през следващата използваме действителната му пазарна стойност, сравнението ще бъде изкривено. Същото важи, ако в един период включваме даден актив, а в друг го пропускаме, или ако постоянно променяме начина, по който оценяваме недвижимите си имоти.
Не е необходимо да определяме стойността на всеки актив с абсолютна точност. Много по-важно е да използваме разумни оценки и последователен подход, за да можем да сравняваме различните периоди.
Редовното проследяване има и още едно предимство. То ни помага да откриваме проблемите, преди да станат сериозни. Ако няколко месеца поред свободният ресурс намалява, въпреки че доходът остава стабилен, това може да е сигнал за постепенно увеличение на разходите. Ако задълженията растат по-бързо от активите, може да се окаже, че поемаме повече финансов риск, отколкото сме планирали.
Това е и причината подобна таблица да не бъде само отчет на миналото. Тя трябва да ни помага да вземаме по-добри решения за бъдещето.
Как да преценим дали увеличението на нетното богатство е качествено
Нека разгледаме един прост пример.
През последната година сме увеличили инвестиционния си портфейл с 5 000 евро, намалили сме оставащото задължение по ипотеката с 3 000 евро и същевременно автомобилът ни е загубил приблизително 3 000 евро от пазарната си стойност.
Ако останалите активи и задължения не са се променили, нетното ни богатство се е увеличило с 5 000 евро.
На пръв поглед това е сравнително скромен резултат спрямо общата стойност на жилището и останалите притежания. Но ако погледнем структурата, ще видим нещо важно - увеличили сме инвестиционните активи, намалили сме задълженията и сме отчели обезценката на личния автомобил, вместо да продължаваме да го записваме по старата му стойност.
Това е пример как можем да подобряваме финансовото си положение, без непременно да получаваме големи увеличения на заплатата или да разчитаме на поскъпване на недвижимите имоти.
Разбира се, трябва да разграничаваме и собствените вноски от пазарните промени. Ако портфейлът ни е увеличил стойността си с 5 000 евро, полезно е да знаем каква част се дължи на внесени средства и каква - на реализирана или нереализирана доходност.
Именно тук виждаме връзката между нетното богатство и месечния ни бюджет. В статията „Как да определим колко можем реално да инвестираме всеки месец“ разгледах защо устойчивата инвестиционна сума трябва да бъде съобразена с реалния свободен ресурс, а не само с желанието да натрупаме по-голям портфейл.
Ако редовно отделяме средства за инвестиции и спестявания, изплащаме задълженията си и не увеличаваме постоянно постоянните си разходи, постепенно създаваме условия нетното ни богатство да расте по устойчив начин.
Това обаче не означава, че трябва да очакваме положителен резултат всяка година. Финансовите пазари се колебаят, стойността на имотите се променя, а понякога животът налага големи разходи, които временно намаляват натрупания капитал. Затова е важно да наблюдаваме и по-дългосрочната тенденция, а не да оценяваме цялата си финансова система само по резултата за една година.
Нетното богатство не е същото като финансовата сигурност
Тук бих обърнал внимание и на още една важна разлика.
Можем да имаме високо нетно богатство и в същото време да разполагаме с много малко свободни пари.
Например човек с жилище на значителна стойност, автомобил и инвестиционни активи може да изглежда финансово стабилен според общата стойност на притежанията си. Ако обаче почти всички тези активи са неликвидни, а наличните средства покриват едва един месец текущи разходи, той може да изпита сериозни затруднения при временно прекъсване на дохода.
Затова наред с нетното богатство е добре да следим размера на ликвидния резерв, месечния свободен ресурс и задълженията, които трябва да обслужваме.
Точно както показват и двете примерни таблици, активите могат да бъдат разделени според тяхната функция, а задълженията да се наблюдават отделно. Така получаваме по-реалистична представа за финансовата си устойчивост, вместо да се впечатляваме единствено от общата сума на притежанията.
В „Как да подредим приоритетите: дълг, резерв или инвестиции“ разгледах защо тези три направления трябва да се разглеждат заедно. Нетното богатство е резултат от натрупаните ни решения, но размерът на резерва и структурата на задълженията определят доколко можем да запазим финансовата си стабилност в труден период.
С други думи, целта не е само да бъдем по-богати на хартия, а постепенно да разполагаме с повече собствен капитал, по-добра ликвидност и по-голяма свобода при вземането на финансови решения.
Какво трябва да проверяваме при годишния финансов преглед
След като сме актуализирали таблицата, можем да сравним стойностите с тези отпреди дванадесет месеца и да си зададем няколко въпроса.
Увеличило ли се е нетното ни богатство и каква е основната причина за промяната? Имаме ли повече инвестиционни активи и по-голям ликвиден резерв? Намалили ли сме задълженията си, или сме поели нови, които увеличават месечната тежест върху бюджета? Разполагаме ли с повече свободен ресурс, или увеличението на дохода е било погълнато от по-високи текущи разходи?
Добре е също да проверим дали сме по-близо до финансовите цели, които сме си поставили. Ако спестяваме за жилище след пет години, не е достатъчно да знаем, че сме заделили определена сума. Трябва да видим дали тя е достатъчна спрямо оставащия срок и дали планът все още е реалистичен.
Същото важи и за дългосрочните инвестиции. Увеличаването на портфейла е положителен знак, но е важно да знаем дали той продължава да отговаря на целите, хоризонта и риска, който можем да поемем.
Така годишният преглед се превръща в много повече от проверка на една таблица. Той ни позволява да оценим дали решенията, които сме вземали през последната година, действително са подобрили финансовото ни положение.
Ако искаме да разгледаме тази идея по-широко, в статията „Как да разберем дали финансовата ни система наистина работи“ съм обърнал внимание именно на връзката между отделните финансови решения и устойчивостта на цялата система.
Заключение
Финансовият напредък невинаги се вижда в по-висока заплата, по-голяма банкова сметка или по-скъпо имущество. Понякога той се проявява в това, че сме намалили задълженията си, увеличили сме инвестиционния капитал, изградили сме по-добър резерв или вече можем да финансираме важните си цели, без да поставяме ежедневния си бюджет под напрежение.
Нетното богатство ни помага да обединим тези промени в един измерим показател и да разберем колко струваме чисто финансово към определен момент.
Но не трябва да спираме дотук. Важно е да проследяваме от какво се състои това богатство и доколко увеличението му идва от инвестиционни активи, натрупани спестявания и намалени задължения, а не основно от лични активи, които се обезценяват или трудно могат да бъдат използвани при нужда.
Двата примера с таблиците показват, че не ни е необходим универсален метод, за да постигнем това. Можем да използваме моментна финансова картина, подробно месечно проследяване или собствена по-опростена система.
Най-важното е да изберем удобен за нас модел, да го актуализираме регулярно и да използваме информацията, за да вземаме по-добри решения.
Защото истинската полза от проследяването на нетното богатство не е просто да знаем колко притежаваме днес, а да виждаме дали решенията ни постепенно ни водят към повече финансова стабилност, възможности и свобода.
Знаеш какво притежаваш и какво дължиш. А знаеш ли какво можеш да подобриш?
Изчисляването на нетното богатство е добра отправна точка, но само по себе си не показва дали разпределяш правилно свободния си ресурс, дали резервът ти е достатъчен и доколко настоящите финансови решения работят в полза на дългосрочните ти цели.
В „Финансова диагностика“ разглеждаме цялостната ти финансова картина - доходи, разходи, активи, задължения, спестявания и инвестиции, за да установим къде се намираш в момента, кои са слабите места и какви промени могат да подобрят финансовото ти положение.
Целта не е просто да имаш повече активи след една година, а да изградиш по-устойчива финансова система, която постепенно ти осигурява повече сигурност и свобода.
[Разгледай услугата „Финансова диагностика“]
Ако искаш да продължим темата и след статията
В имейл бюлетина продължавам тези теми с по-кратки практически примери, конкретни сметки, новите материали от блога и наблюдения върху реални финансови решения, а в рубриката „Портфейлът за 12 месеца“ може да се проследява и как една инвестиционна логика изглежда с реални позиции и редовни вноски във времето.
Изпращам един имейл седмично, без спам и без излишна информация. Идеята е да получаваш полезното съдържание директно по имейл, без постоянно да следиш дали на сайта е излязло нещо ново, и постепенно да виждаш как отделните теми се свързват в една по-цялостна финансова система.
При абонамент получаваш и безплатно практическо ръководство и чеклист, които могат да послужат като отправна точка за преглед и подреждане на собствените ти финанси.
Абонатите получават и допълнителни предимства като по-ранен достъп до записвания за работилници и други инициативи, специални или намалени цени за определени услуги и събития, както и съдържание и предложения, които не винаги публикувам публично.
Важно уточнение: Настоящата статия има информативен и образователен характер и не представлява индивидуален финансов, инвестиционен, кредитен, данъчен или правен съвет. Нетното богатство е полезен показател за проследяване на финансовото състояние, но неговата интерпретация зависи от структурата и ликвидността на активите, задълженията, финансовите цели и конкретните обстоятелства. Посочените примери са илюстративни и не представляват прогноза за бъдеща доходност или препоръка за придобиване на определени активи.
Свързани статии:
- Как да определим колко можем реално да инвестираме всеки месец
- Как да подредим приоритетите: дълг, резерв или инвестиции
- Как да разберем дали финансовата ни система наистина работи
Бисер Гьоладжиев е независим личен финансов консултант и създател на проекта gyoladzhiev.bg. Помага на хората да подредят личните си финанси, да изградят ясна финансова стратегия и да взимат по-уверени решения за бъдещето си.