
След като човек реши, че иска да започне да инвестира, много бързо стига до следващия въпрос - каква сума всъщност може да отделя всеки месец, без след два или три месеца да се окаже, че трябва да прекъсне инвестициите, защото е дошла застраховката на автомобила, появил се е по-голям разход или просто бюджетът е бил прекалено оптимистичен.
Често срещан отговор е да инвестираме определен процент от дохода, например 10%, 15% или 20%, но подобно правило може да бъде полезно само като ориентир, защото две домакинства с еднакъв доход могат да имат напълно различни кредити, резерви, бъдещи разходи и цели. Много по-полезно е първо да видим какво трябва да финансира доходът ни и едва след това да решим каква част от него може устойчиво да бъде насочвана към инвестиции.
В предишната статия „Има ли смисъл да инвестираме малки суми и какви са възможностите?“ разгледах защо дори 50 или 100 евро могат да бъдат напълно достатъчни, за да започнем, но размерът на първата инвестиция и размерът на сумата, която можем да поддържаме години наред, са два различни въпроса.
Нека използваме реален месечен бюджет
Вместо да измисляме идеално семейство с кръгли числа, можем да използваме реален пример, в който общият ресурс за месеца е 2 711,81 евро.
От тях 2 570,90 евро са основният месечен доход, 102,26 евро са ваучери за храна, а 38,65 евро са прехвърлен остатък от предходния месец. Още в началото почти целият наличен ресурс е получил конкретно предназначение, като разпределената сума е 2 680,64 евро, а останалото представлява малък свободен остатък.
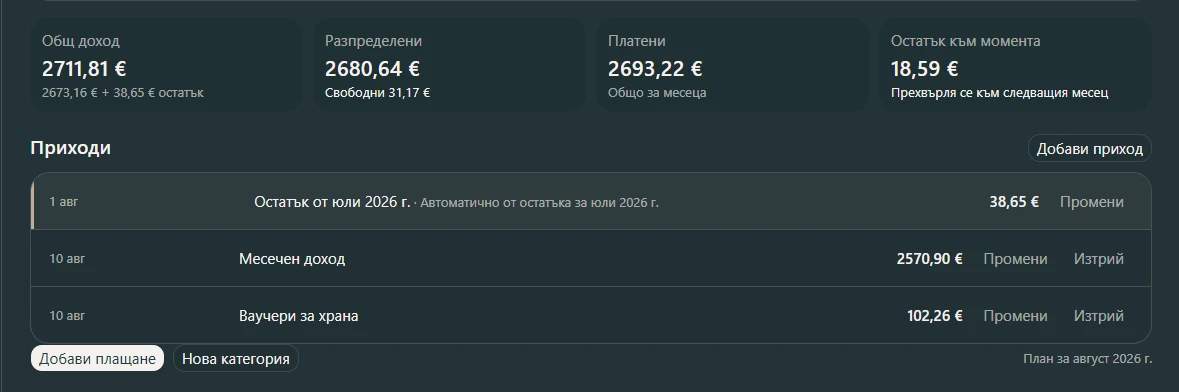
Пример за реален месечен бюджет с общ ресурс 2 711,81 евро, включващ месечен доход, ваучери за храна и остатък от предходния период.
На този етап лесно бихме могли да погледнем дохода от над 2 700 евро и да решим, че инвестиция от 600, 700 или дори 1 000 евро месечно изглежда напълно възможна. Само че доходът сам по себе си не ни казва почти нищо за разумния размер на инвестицията, докато не видим какви други задачи вече изпълняват тези пари.
В конкретния месец 360 евро са насочени към инвестиции, 850 евро към спестявания, 20,38 евро към потребителски кредит, а 667,26 евро към ипотеката.
Това означава, че само спестяванията и инвестициите получават 1 210 евро, а плащанията по двата кредита са още 687,64 евро, след което останалият ресурс трябва да покрие храната, транспорта, разходите за дете, развлеченията, храненето навън, медицинските разходи и всички останали категории в нормалния месечен бюджет.
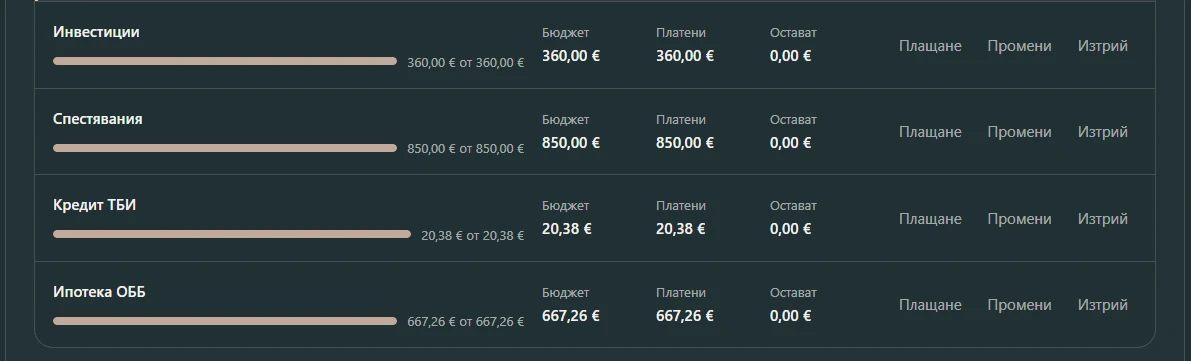
В този пример 360 евро са отделени за инвестиции, 850 евро за спестявания, 20,38 евро за потребителски кредит и 667,26 евро за ипотека, докато останалата част от дохода покрива текущия живот.
Точно тук започва истинският разговор за размера на инвестицията.
Практична формула за месечната инвестиция
Вместо да започваме от предварително избран процент, можем да използваме една проста формула, която първо отчита всички останали задачи на дохода:
Месечна инвестиция = нетен месечен доход - текущи разходи - вноски по кредити - планирани спестявания - средства за резерв и близки цели
Тази формула не означава, че всеки останал след изваждането евро автоматично трябва да бъде инвестиран, защото бюджетът има нужда и от известна свобода за категории, които рядко приключват всеки месец точно на планираната сума. Затова на практика е полезно да направим още една стъпка:
Устойчива инвестиционна сума = свободен месечен ресурс - оперативен буфер
Ако например след всички текущи разходи, кредити, спестявания и планирани цели остават 450 евро, няма причина задължително да инвестираме всичките 450. Ако 360 евро могат да бъдат отделяни спокойно, а останалите 90 евро оставят необходимата гъвкавост в бюджета, именно 360 евро може да бъдат по-разумната месечна инвестиция.
Това е и причината формулата да не дава универсален „правилен“ процент. Тя по-скоро ни принуждава първо да видим реалната си финансова ситуация и едва след това да определим сумата, която може да бъде инвестирана, без всеки по-скъп месец да налага промяна на плана.
Това, че можем да инвестираме повече, не означава, че трябва
Ако разглеждаме само математиката, можем лесно да кажем, че вместо 360 евро инвестицията може да бъде 600 евро, защото просто ще намалим друга категория. Можем дори да я направим 1 000 евро, ако пренасочим част от спестяванията и ограничим по-силно текущите разходи.
Въпросът обаче е какво ще постигнем с това и какво ще загубим.
Ако увеличаването на инвестицията от 360 на 600 евро означава да спрем да отделяме достатъчно за бъдещи разходи, след няколко месеца може да се наложи да продадем част от инвестициите или да използваме кредит, когато се появи плащане, което сме знаели, че предстои. На хартия сме инвестирали повече, но цялата финансова система е станала по-слаба.
Същото важи и ако изберем толкова висока инвестиционна сума, че всеки месец трябва внимателно да следим дали ще стигнем до следващия доход. Подобна стратегия може да изглежда амбициозно в Excel, но ако постоянно трябва да я коригираме, тя трудно може да бъде наречена устойчива.
Затова в „Как да разберем дали финансовата ни система наистина работи“ разглеждам именно тази разлика между бюджет, който просто изглежда подреден, и система, която може да понесе нормалните промени в живота, без всеки по-голям разход да изисква ново финансово решение.
Инвестицията трябва да остане след всички останали задачи на парите
Това не означава, че инвестициите са последни по важност и винаги трябва да получават само каквото е останало в края на месеца, защото тогава често няма да получат нищо. По-скоро означава, че сумата трябва да бъде определена съзнателно, след като знаем какъв ресурс е необходим за нормалния живот, кредитите, резерва и останалите близки цели.
При бюджета от примера 360 евро са около 13% от общия месечен ресурс, но самият процент не е най-важното. По-важно е, че едновременно с тях продължават да се отделят 850 евро за спестявания, ипотеката и останалият кредит се обслужват, а ежедневните категории също имат предварително определен бюджет.
Точно затова не бих използвал универсално правило от типа „всеки трябва да инвестира 20% от дохода си“. За един човек 20% могат да бъдат напълно спокойна и устойчива сума, докато за друг същият процент ще означава да пренебрегне резерв, кредит или голям разход, който идва след няколко месеца.
В „Как да подредим приоритетите: дълг, резерв или инвестиции“ разглеждам защо тези решения трябва да се виждат като част от една система, защото няма особен смисъл инвестиционният портфейл да расте, ако едновременно с него се натрупва скъп дълг или липсва достатъчна ликвидност за нормалните финансови рискове.
Добрата сума може да се променя
360 евро днес не означават 360 евро завинаги.
Ако доходът след време нарасне, един кредит приключи или определена цел бъде постигната, част от освободения ресурс може да бъде насочена към инвестициите. Ако в друг период доходът временно намалее или предстои значителен семеен разход, инвестицията може да бъде намалена, без това да означава, че финансовият план е провален.
Всъщност точно обратното - способността да променяме сумата според реалната си ситуация е по-зрял подход от опита да пазим една цифра на всяка цена.
Полезният въпрос следователно не е „Колко процента трябва да инвестирам?“, а „Каква сума мога да отделям редовно, след като всички останали важни задачи на дохода вече са получили място в бюджета?“
Когато отговорът е 100 евро, започваме със 100. Когато е 360, инвестираме 360. Ако след година стане 500, увеличаваме сумата тогава, вместо още днес да изграждаме бюджет върху бъдещ доход, който все още не получаваме.
Заключение
Размерът на месечната инвестиция не трябва да бъде избран според това какво правят другите или какъв процент звучи достатъчно амбициозно, защото инвестициите са само една от задачите, които доходът трябва да изпълнява.
В реалния пример с 2 711,81 евро месечен ресурс 360 евро за инвестиции може на пръв поглед да изглеждат сравнително малко, но едновременно с тях се отделят 850 евро за спестявания, обслужват се ипотека и друг кредит, а останалият доход покрива ежедневния живот. Ако само увеличим инвестицията, без да проверим какво ще бъде намалено срещу нея, няма да сме оптимизирали бюджета, а просто ще сме преместили проблема в друга категория.
Затова устойчивата инвестиционна сума обикновено не е максималната, която можем да извадим от един добър месец, а тази, която може да остане част от финансовата ни система и когато дойдат по-скъпите месеци, когато се появи планиран голям разход или когато доходът временно не се развива така, както сме очаквали.
Когато въпросът вече е „колко мога да инвестирам“
Ако е трудно да определите къде точно свършват нормалните разходи, колко трябва да остане като ликвидност и какъв ресурс действително може да бъде насочван към инвестиции, проблемът често не е в избора на инвестиционен продукт, а в липсата на обща картина.
В „Финансова диагностика“ подреждаме доходите, разходите, резервите, кредитите и целите в една система, така че да стане ясно какъв свободен ресурс действително съществува и какво трябва да правят тези пари, преди да стигнем до въпроса в какво да бъдат инвестирани. [Разгледайте Финансова диагностика]
Важно уточнение: Настоящата статия има информативен и образователен характер и не представлява индивидуален финансов, инвестиционен, кредитен, данъчен или правен съвет. Подходящият размер на месечната инвестиция зависи от доходите, постоянните и променливите разходи, наличния резерв, кредитните задължения, предстоящите финансови цели, инвестиционния хоризонт и индивидуалната способност за поемане на риск. Посочените числа са използвани като практически пример за начина на планиране и не представляват универсална препоръка за процент или размер на инвестицията.
Свързани статии:
- Има ли смисъл да инвестираме малки суми и какви са възможностите?
- Как да разберем дали финансовата ни система наистина работи
- Как да подредим приоритетите: дълг, резерв или инвестиции
Бисер Гьоладжиев е независим личен финансов консултант и създател на проекта gyoladzhiev.bg. Помага на хората да подредят личните си финанси, да изградят ясна финансова стратегия и да взимат по-уверени решения за бъдещето си.