
Когато доходът ни се увеличи, обикновено не минава много време, преди част от допълнителните пари да намерят място в ежедневието. Започваме да избираме малко по-добри продукти, да пътуваме повече, сменяме автомобила по-рано, позволяваме си по-удобно жилище или просто преставаме да следим толкова внимателно някои разходи, които преди са имали значение за бюджета.
Само по себе си това не е проблем, защото една от причините да искаме по-висок доход е именно да живеем по-добре. Проблемът започва, когато почти всяко увеличение постепенно се превръща в по-висок постоянен стандарт и след няколко години се оказва, че получаваме значително повече, но инвестираме почти същата сума и разполагаме с приблизително същия свободен ресурс.
В предишната статия „Колко всъщност трябва да натрупаме за голяма цел след 10, 20 или 30 години“ видяхме колко силно срокът и месечната вноска влияят върху една дългосрочна цел. Следващият логичен въпрос е как тази месечна вноска трябва да се развива, когато с времето се развива и доходът ни.
Една и съща инвестиция постепенно може да става по-малка
Да приемем, че човек получава 2 500 евро нетен доход и инвестира 300 евро месечно.
Това означава, че приблизително 12% от дохода му се насочват към инвестиции, което може да бъде напълно разумна сума спрямо останалите му разходи, кредитите и целите.
След няколко години доходът вече е 3 500 евро, но инвестицията продължава да бъде същите 300 евро.
Номинално нищо не се е променило - човекът продължава да инвестира всеки месец и може напълно основателно да смята, че е запазил дисциплината си. Като част от дохода обаче инвестицията вече е около 8,6%, което означава, че почти целият допълнителен ресурс е бил насочен другаде.
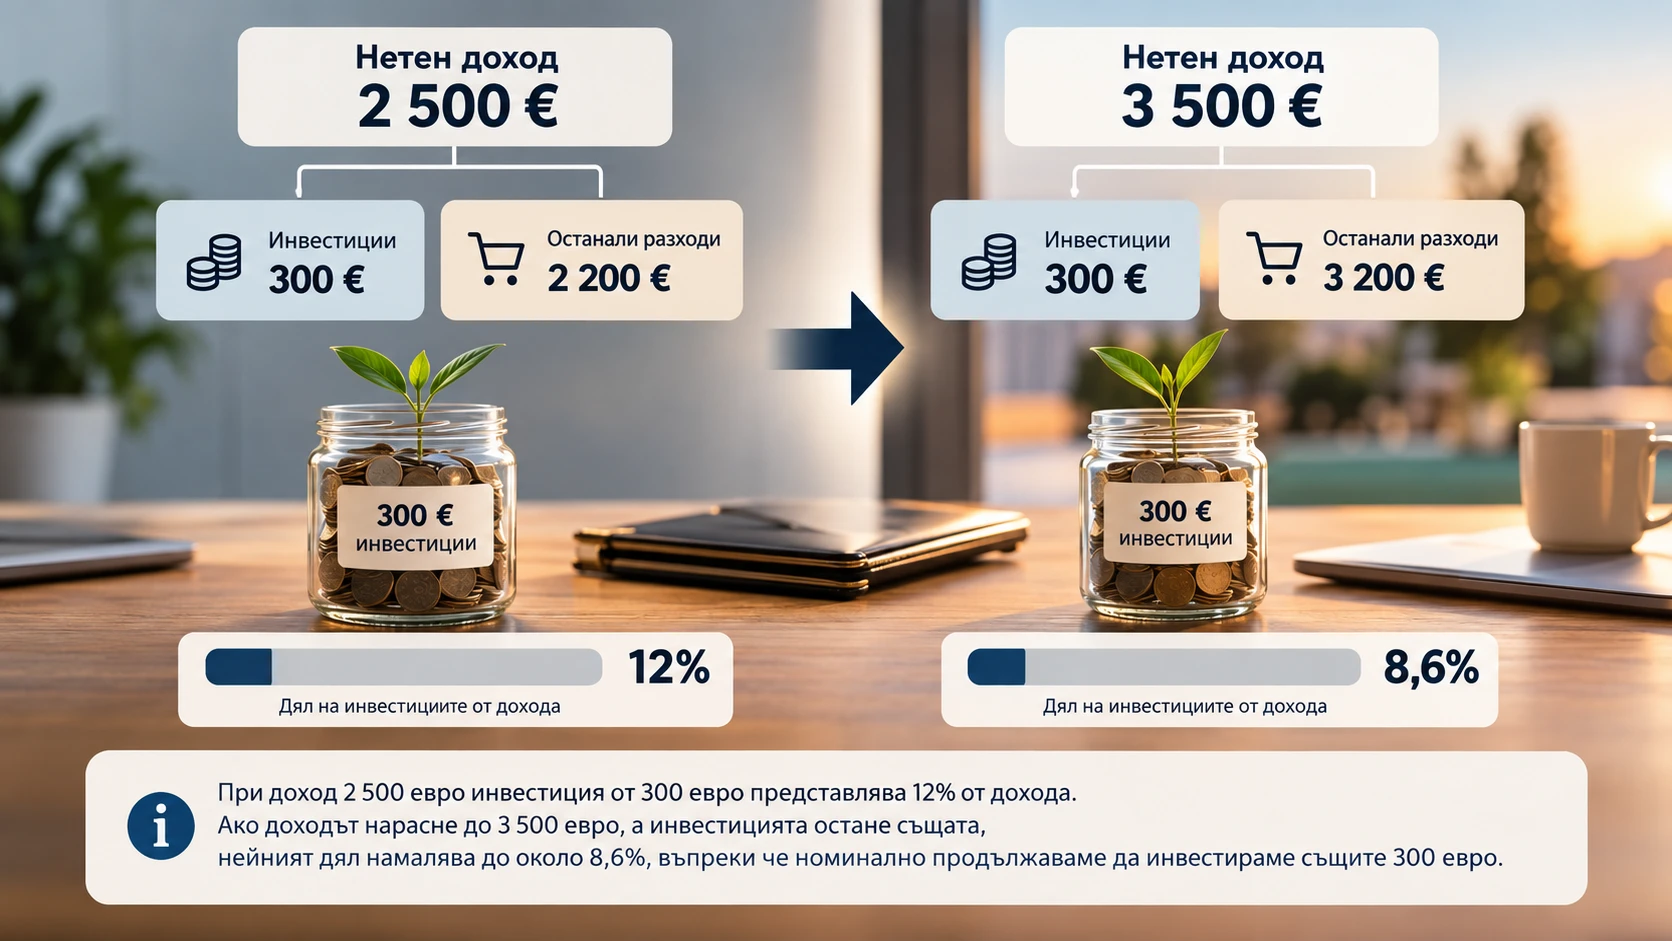
При доход 2 500 евро инвестиция от 300 евро представлява 12% от дохода. Ако доходът нарасне до 3 500 евро, а инвестицията остане същата, нейният дял намалява до около 8,6%, въпреки че номинално продължаваме да инвестираме същите 300 евро.
Това не е задължително грешка, ако през същия период са се появили дете, по-висока ипотека или друга важна финансова задача. Ако обаче увеличението просто постепенно е изчезнало в по-висок текущ стандарт, финансовите възможности са нараснали много повече от капитала, който изграждаме с тях.
Точно затова в „Как да определим колко можем реално да инвестираме всеки месец“ инвестиционната сума не беше фиксиран процент, а резултат от цялата финансова картина. Когато тази картина се подобри, има смисъл да проверим дали и инвестиционната сума все още отговаря на новите ни възможности.
Не е необходимо цялото увеличение да бъде инвестирано
Другата крайност също не е особено полезна.
Ако доходът се увеличи с 500 евро, няма причина автоматично всичките 500 евро да бъдат насочени към инвестиции, ако това означава, че повишението няма да подобри по никакъв начин настоящия ни живот.
Една от по-практичните възможности е допълнителният доход да бъде разделен между настоящето и бъдещето.
Ако например човек получи увеличение от 500 евро, може да реши 200 евро да увеличат инвестиционната му вноска, 150 евро да отидат към близка цел или спестявания, а останалите 150 евро да останат за по-висок стандарт на живот.
Така новият доход действително се усеща днес, но едновременно с това увеличава и капитала, който ще бъде на разположение след години.
Няма правилно съотношение между тези три посоки, защото човек с вече изграден резерв и без потребителски дълг има различна ситуация от семейство, което тепърва събира средства за жилище. По-важно е допълнителният доход да получи задача, преди постепенно да стане част от нормалните разходи и след няколко месеца вече да не усещаме, че някога е бил „допълнителен“.
Най-лесно е да увеличим разходите, които после трудно намаляваме
Не всички подобрения в стандарта имат еднакъв ефект върху бъдещия бюджет.
По-честото хранене навън или допълнителното пътуване могат сравнително лесно да бъдат ограничени, ако финансовата ситуация се промени. По-голямото жилище, по-скъпият автомобил на кредит или няколко нови абонамента и постоянни плащания обаче превръщат част от по-високия доход в нов фиксиран разход.
Точно тук растежът на дохода може да създаде парадоксална ситуация - човек получава повече, но същевременно има по-малко свобода, защото все по-голяма част от бъдещите му приходи вече е обещана предварително.
Да приемем, че доходът на едно семейство се увеличава с 800 евро, но почти веднага след това месечният разход за автомобил нараства с 300 евро, жилищният разход с още 250 евро, а останалата част постепенно се разпределя между по-високи текущи разходи.
На хартия семейството печели с 800 евро повече, в действителност свободният ресурс почти не се е променил.
Затова при всяко по-сериозно увеличение на дохода има смисъл да се запитаме не само какво можем да си позволим вече, а и коя част от това увеличение искаме да остане свободна и след пет години.
Процентът не трябва да бъде цел, но е полезен сигнал
Не бих използвал правило, според което инвестициите винаги трябва да бъдат точно 10%, 20% или 30% от дохода, защото подобен процент не знае нищо за конкретната финансова ситуация.
Въпреки това съотношението може да бъде полезно за наблюдение.
Ако преди пет години сме инвестирали 15% от дохода, а днес инвестираме 7%, въпреки че резервът е по-силен и кредитите не са нараснали, това е повод да проверим какво се е случило междувременно.
Може да има напълно разумно обяснение, но може и просто стандартът ни на живот да е растял автоматично заедно с всеки нов доход.
Същото важи и в обратната посока - ако инвестиционният процент постоянно расте, но усещаме, че настоящият бюджет е прекалено ограничен и всяка по-голяма покупка създава напрежение, може би сме отишли твърде далеч в другата посока.
Целта не е да постигнем максимално висок процент, а доходът да подобрява едновременно качеството на настоящия ни живот и финансовите възможности, които изграждаме за бъдещето.
Малките увеличения на инвестицията имат значение при дълъг период
Една промяна от 300 на 400 евро месечно не изглежда впечатляваща, особено когато доходът вече е няколко хиляди евро. За десетилетия обаче разликата се натрупва.
Това е причината по-устойчивият подход често да не бъде рязкото удвояване на инвестициите, а постепенното им увеличение при всяко значимо подобрение на свободния ресурс.
Ако всяко увеличение на дохода води до малка корекция нагоре, след десет години месечната инвестиционна сума може да бъде два или три пъти по-голяма от началната, без човек някога да е преживял момент, в който бюджетът рязко да стане по-ограничен.
Точно тази постепенност е важна при дългосрочното планиране, защото не изисква днешният човек да живее според дохода, който се надява да получава след пет години.
Приключването на кредити е още един момент за промяна
Ръстът на дохода не е единственият начин да се освободи ресурс.
Ако приключи потребителски кредит с месечна вноска от 200 евро, бюджетът от следващия месец вече разполага с 200 евро повече, дори доходът да е останал същият.
Това е момент, в който има голяма разлика между съзнателното решение и автоматичното потребление.
Ако предварително не сме определили какво ще правят тези пари, много лесно след няколко месеца те просто ще бъдат погълнати от останалите разходи и ще имаме усещането, че бюджетът никога не е разполагал с тях.
Същото важи при приключване на спестяване за конкретна цел, достигане на необходимия резерв или отпадане на друг редовен разход.
Свободният ресурс вече съществува и можем да решим дали част от него трябва да подобри настоящия стандарт, да финансира нова цел или да увеличи дългосрочните инвестиции.
Не всяка година трябва да носи увеличение
Дългосрочният план няма причина да предполага, че инвестиционната вноска трябва да расте всяка календарна година.
Може да има период с майчинство, смяна на работа, покупка на жилище, голям ремонт или просто година, в която доходът не расте, а разходите се увеличават.
В подобен момент запазването на инвестицията на същото ниво може да бъде напълно добър резултат.
Понякога дори временното ѝ намаляване е по-разумно, отколкото опитът да запазим висока инвестиционна сума чрез използване на резерв или нов дълг.
Тук е разликата между дългосрочно увеличение и постоянно увеличение - първото означава с годините да насочваме по-голям абсолютен ресурс към бъдещето, когато финансовата ни ситуация го позволява, а второто би изисквало всяка година непременно да поставяме нов рекорд. Такова изискване няма особен смисъл.
Полезно е увеличението да се решава предварително
Един от най-лесните начини да избегнем автоматичното разширяване на разходите е още преди новият доход да започне да пристига да решим каква част от него ще бъде насочена към бъдещето.
Ако знаем, че следващия месец заплатата се увеличава с 300 евро и предварително решим, че 100 евро ще увеличат инвестицията, тази промяна може просто да бъде автоматизирана.
Така останалите 200 евро са свободни за други решения и новият стандарт на живот действително може да се подобри, но инвестициите също растат без необходимост всеки месец отново да водим същия разговор със себе си.
Това не е особено сложно правило, но има едно важно предимство - решението се взима преди допълнителните средства да бъдат превърнати в нов нормален разход.
От по-високия доход към по-силен финансов план
Самото увеличение на дохода не гарантира, че след десет години ще имаме повече финансова свобода, защото можем да използваме целия допълнителен ресурс за по-висок стандарт и след време просто да имаме по-скъп начин на живот.
Точно затова дългосрочното планиране не трябва да гледа само колко печелим, а каква част от растежа на дохода постепенно се превръща в собствен капитал, по-ниска задлъжнялост и по-голям свободен ресурс.
В „Как да разберем дали финансовата ни система наистина работи“ разглеждам именно този по-широк поглед, защото финансовият прогрес не се измерва само с размера на дохода, а с това как се променя цялата система около него.
Практическата част започва от собствените числа
Да решим, че ще инвестираме част от всяко бъдещо увеличение на дохода, е сравнително лесно. По-трудно е да определим каква част има смисъл в собствената ни ситуация, когато паралелно има ипотека, резерв, семейни разходи и цели с различен срок.
В практическата онлайн работилница „Подреди личните си финанси“ работим точно върху тази обща картина, така че увеличаването на дохода да не бъде разглеждано отделно от бюджета, кредитите, инвестициите и бъдещите цели. [Запишете се за работилницата]
Заключение
По-високият доход има стойност не само защото позволява да живеем по-добре днес, а и защото може постепенно да увеличава ресурсите, които ще имаме на разположение след години.
Няма причина всяко увеличение да бъде инвестирано изцяло, както няма особен смисъл и всяко увеличение автоматично да се превръща в по-висок постоянен разход. По-устойчивият вариант е настоящият стандарт и бъдещият капитал да растат заедно, като съотношението между тях се променя според конкретния период от живота.
Ако инвестираме 300 евро при доход 2 500 евро, а след години продължаваме да инвестираме същите 300 при доход 4 000 евро без друга важна причина, вероятно има смисъл да проверим дали финансовият ни план действително се е развил заедно с възможностите ни.
Не защото трябва постоянно да инвестираме повече, а защото по-високият доход би трябвало постепенно да създава и повече бъдещи възможности, а не само по-скъпо настояще.
Когато по-високият доход трябва да получи конкретна задача
Ако доходът се увеличава, но е трудно да определите каква част от допълнителния ресурс да остане за настоящия стандарт, каква да финансира близките цели и каква може да бъде насочена към инвестиции, във „Финансова диагностика“ разглеждаме именно тези зависимости между бюджета, кредитите, резерва и дългосрочните цели. [Разгледайте Финансова диагностика]
Важно уточнение: Настоящата статия има информативен и образователен характер и не представлява индивидуален финансов, инвестиционен, кредитен, данъчен или правен съвет. Подходящият размер на инвестициите и начинът, по който допълнителният доход се разпределя между текущо потребление, спестявания, кредити и инвестиционни цели, зависят от конкретното финансово състояние, семейната ситуация, наличния резерв, задълженията и инвестиционния хоризонт. Посочените числа и сценарии са илюстративни и не представляват универсална препоръка за процент или размер на инвестиция.
Свързани статии:
- Колко всъщност трябва да натрупаме за голяма цел след 10, 20 или 30 години
- Как да определим колко можем реално да инвестираме всеки месец
- Как да разберем дали финансовата ни система наистина работи
Бисер Гьоладжиев е независим личен финансов консултант и създател на проекта gyoladzhiev.bg. Помага на хората да подредят личните си финанси, да изградят ясна финансова стратегия и да взимат по-уверени решения за бъдещето си.