
Когато мислим за голяма финансова цел, обикновено започваме от число, което има смисъл за нас днес. Може да кажем, че искаме да натрупаме 100 000 евро за по-голямо жилище, образование на дете, собствен бизнес или просто капитал, който след време да ни даде повече свобода.
Проблемът е, че ако тази цел е след двадесет или тридесет години, 100 000 евро тогава няма да имат същата покупателна способност като 100 000 евро днес, а това означава, че още в началото трябва да разграничим днешната стойност на целта от сумата, която реално ще трябва да имаме в бъдеще.
В предишната статия „Как да планираме финансите си за следващите 10 години, когато животът постоянно се променя“ разгледах защо дългосрочният план трябва да задава посока, без да се опитва да предвижда всяка подробност. Тук вече правим следващата стъпка и даваме на тази посока конкретно число.
100 000 евро днес не са 100 000 евро след двадесет години
Нека приемем, че имаме финансова цел с днешна стойност 100 000 евро.
Ако използваме за примера средна годишна инфлация от 3% (макар че в България последните години е доста повече, но се абстрахираме от това), след десет години ще са ни необходими приблизително 134 392 евро, за да разполагаме със сходна покупателна способност.
След двадесет години необходимата сума вече е приблизително 180 611 евро, а след тридесет години стига около 242 726 евро.
Това не означава, че инфлацията задължително ще бъде точно 3% през всяка от следващите тридесет години, нито че можем предварително да знаем цената на конкретен имот, образование или друга бъдеща цел. Числото просто ни позволява да видим колко голяма е разликата между това да кажем „искам 100 000 евро“ и „искам след тридесет години да мога да купя приблизително това, което днес струва 100 000 евро“.
Сметката е сравнително проста:
Бъдеща стойност = днешна стойност × (1 + инфлация)^брой години
При 3% средна инфлация:
100 000 € × 1,03¹⁰ ≈ 134 392 €
100 000 € × 1,03²⁰ ≈ 180 611 €
100 000 € × 1,03³⁰ ≈ 242 726 €
Именно затова дългосрочната цел трябва периодично да бъде актуализирана, защото номиналната сума сама по себе си не ни казва достатъчно. Има и калкулатори в интернет или с AI технологии може тази стойност да се сметне изключително бързо без да помните подобни формули.
Колко трябва да инвестираме всеки месец
Сега можем да обърнем задачата назад.
Да приемем, че започваме от 0 евро начален капитал, инвестираме всеки месец и за целите на примера използваме 7% средна годишна доходност.
Това е само илюстративно допускане, а не обещание за резултат, защото реалната доходност няма да идва равномерно и в отделни години може да бъде значително по-висока или отрицателна.
При тези условия приблизителната месечна вноска за цел с днешна стойност 100 000 евро изглежда така:
след 10 години са необходими около 776 евро месечно, след 20 години около 347 евро, а при хоризонт от 30 години приблизително 199 евро месечно.
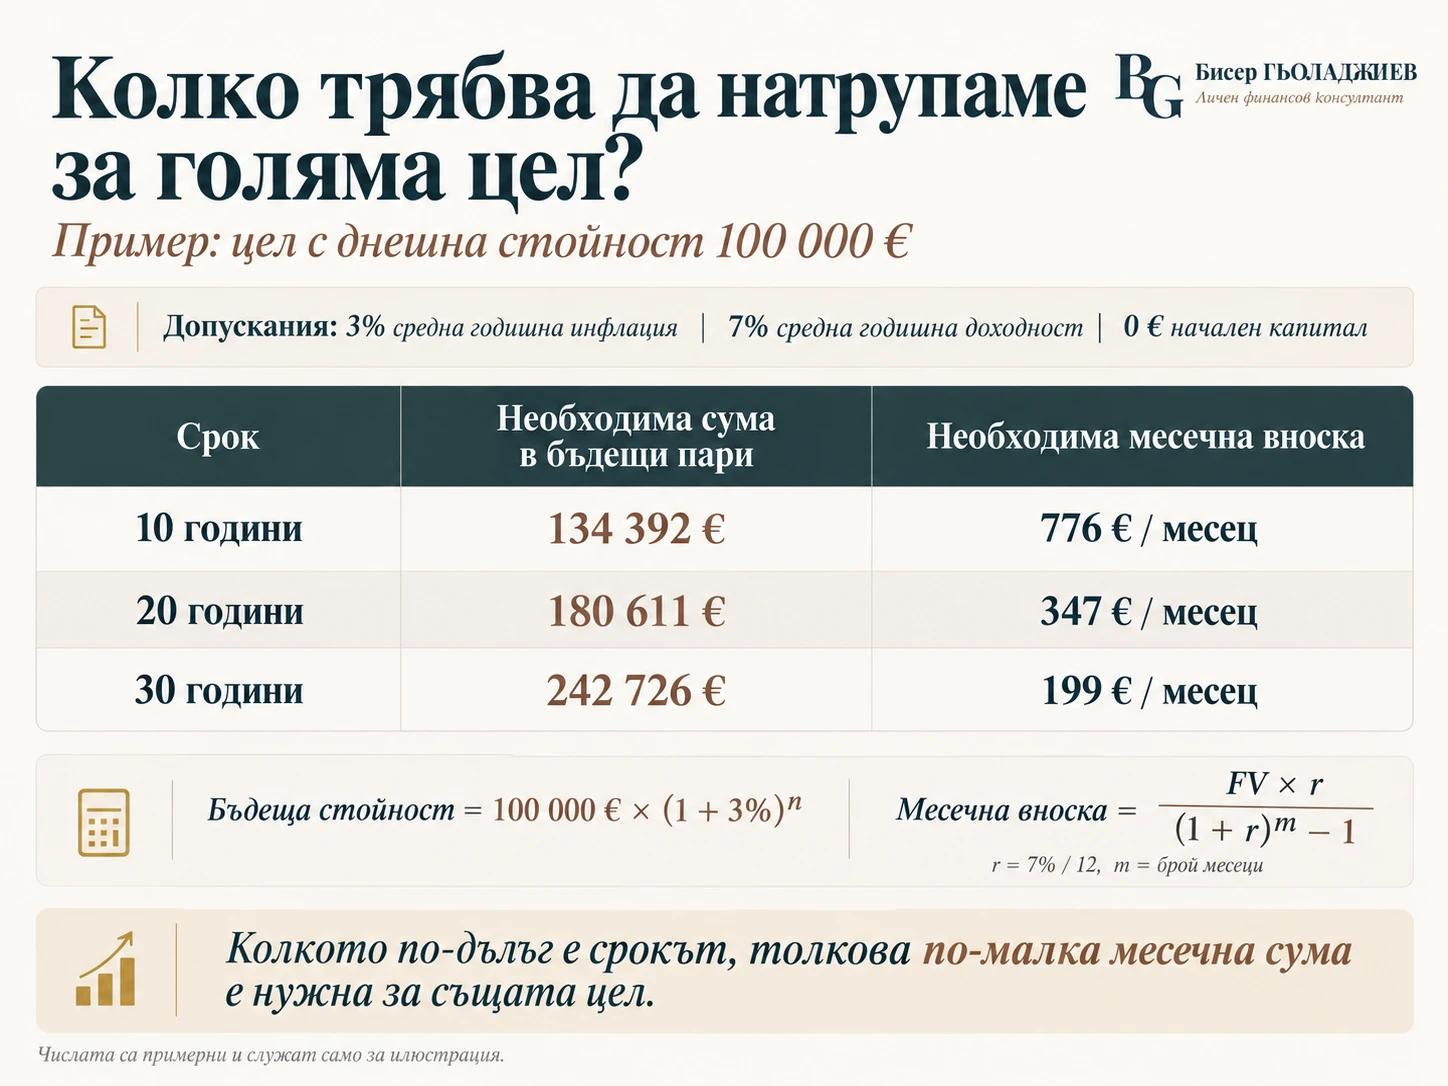
Примерна сметка за цел с днешна стойност 100 000 евро при 3% средна годишна инфлация, 7% средна годишна доходност и без начален капитал. Числата са илюстративни и не представляват прогноза за бъдеща доходност.
Срокът променя много повече от бъдещата сума
На пръв поглед има нещо странно в резултатите.
При 30-годишната цел трябва да натрупаме почти 243 000 евро вместо 134 000 евро при десетгодишната, но необходимата месечна вноска е приблизително четири пъти по-ниска. Причината е времето.
При десет години имаме само 120 месечни вноски и сравнително малко време натрупаният капитал да носи доходност. При тридесет години имаме 360 вноски, а средствата, внесени през първите години, разполагат с десетилетия, през които потенциалната доходност също може да започне да участва в натрупването.
Това е една от най-важните практически разлики между започването рано и опита да компенсираме по-късно с много по-голяма месечна сума.
Ако човек на 30 години има цел за 60-годишна възраст, може да разполага с тридесет години. Ако същата цел започне да се финансира на 50, вече остават само десет и необходимият месечен ресурс става съвсем различен.
В „Как да свържем инвестиционния портфейл с целите след 5, 10 и 20 години“ разгледах именно защо срокът не е просто още една клетка в таблицата, а фактор, който променя риска, ликвидността и начина, по който трябва да мислим за капитала.
Доходността не трябва да спасява нереалистичен план
Когато необходимата месечна вноска изглежда висока, много лесно е да променим допускането за доходност, докато сметката започне да ни харесва.
Ако вместо 7% заложим 10%, 12% или още повече, месечната сума видимо ще намалее, но това не означава, че целта е станала по-лесна. Просто сме прехвърлили част от необходимия резултат към бъдеща доходност, която не контролираме.
По-здравият подход е да използваме разумни допускания и ако резултатът не се побира в бюджета, да променим нещо, което действително можем да контролираме - срока, размера на целта, месечната вноска или началния капитал.
Ако например целта след десет години изисква 776 евро месечно, а реално можем да отделяме 450 евро, няма особен смисъл да търсим продукт, който „трябва“ да компенсира разликата с по-висока доходност. Много по-полезно е да проверим дали срокът може да стане дванадесет или петнадесет години, дали целевата сума трябва да бъде по-ниска или дали с увеличаването на дохода месечната вноска постепенно може да нарасне.
Това е и причината в „Как да определим колко можем реално да инвестираме всеки месец“ да започваме от бюджета и свободния ресурс, а не от желаната доходност.
Началният капитал също променя сметката
Примерът нарочно започва от нула, защото така най-ясно се вижда влиянието на срока, но реалният живот често изглежда различно.
Ако вече имаме 20 000 евро, които са предназначени за тази цел, месечната вноска ще бъде по-ниска, защото началният капитал също има време да участва в натрупването.
Същото важи и когато получим еднократен допълнителен доход, продадем актив или решим да насочим част от вече натрупани средства към конкретна цел.
Така един дългосрочен план не се състои само от месечна вноска, а от комбинация между наличния капитал, бъдещите вноски, срока и доходността, която в действителност ще бъде постигната.
Затова е полезно големите цели да се преглеждат периодично, вместо да направим една сметка на 30 години и повече никога да не я отваряме.
Колко точно трябва да бъде целта
Другият важен въпрос е дали 100 000 евро изобщо са правилното число.
Ако целта е жилище, цените на имотите не са задължени да се движат точно с общата инфлация. Ако говорим за образование, автомобил или здравни разходи, съответната категория също може да поскъпва с различна скорост.
Затова 3% в примера не трябва да се приема като универсална корекция за всяка бъдеща покупка.
При конкретна цел има смисъл периодично да проверяваме колко действително струва тя в настоящия момент и да актуализираме бъдещата стойност според реалността, която вече виждаме.
Това прави плана малко по-малко красив като таблица, но значително по-полезен.
Не е нужно да постигнем всичко само чрез инвестиционния портфейл
Дългосрочната цел може да бъде финансирана и от бъдещи увеличения на дохода, еднократни вноски, освободен ресурс след приключване на кредит или средства, които се пренасочват след достигането на друга цел.
Ако днес можем да инвестираме 300 евро, няма причина да приемаме, че следващите двадесет години сумата винаги ще бъде точно 300 евро.
При по-висок доход тя може постепенно да стане 400, 500 или 600 евро, а приключването на друг финансов ангажимент може да освободи още ресурс, без настоящият стандарт на живот да бъде намаляван.
Това е една от причините дългосрочната сметка да бъде ориентир, а не договор със собственото ни бъдеще.
От числото към собствената финансова система
Да знаем, че една цел изисква приблизително 347 евро месечно през следващите двадесет години, е полезно, но истинският въпрос е дали тези 347 евро имат място в реалния ни бюджет наред с резерва, кредитите, семейството и останалите цели.
Точно върху тази връзка работим и в практическата онлайн работилница „Подреди личните си финанси“, където бъдещите цели не остават просто като желани числа, а ги свързваме с настоящия бюджет, свободния ресурс и останалите финансови приоритети. [Запишете се за работилницата]
Заключение
Голямата финансова цел започва да става реална едва когато отговорим на три въпроса - каква покупателна способност искаме да имаме, кога ще ни потрябват средствата и какъв ресурс можем да отделяме дотогава.
Примерът с 100 000 евро показва добре защо срокът има толкова голямо значение. При по-дълъг период бъдещата номинална цел става по-голяма заради инфлацията, но необходимата месечна вноска може да бъде значително по-ниска, защото имаме повече време за вноски и за натрупване на доходност.
Това не означава, че дългият хоризонт решава всичко, нито че 7% годишно ще се реализират по план. Означава, че времето е ресурс, който не можем да добавим обратно, след като вече е минал, и затова дългосрочните цели е полезно да получат конкретни числа достатъчно рано.
Когато голямата цел трябва да намери място в настоящия бюджет
Ако имате цел след 10, 20 или 30 години, но не е ясно каква месечна сума може реално да бъде отделяна, без да се пренебрегват резервът, кредитите и по-близките цели, във „Финансова диагностика“ разглеждаме именно тази обща картина.
Целта не е да направим обещание за бъдеща доходност, а да проверим каква част от резултата зависи от срока, каква от месечните вноски и какво може реално да бъде направено с настоящите ресурси.
[Разгледайте Финансова диагностика]
Важно уточнение: Настоящата статия има информативен и образователен характер и не представлява индивидуален финансов, инвестиционен, кредитен, данъчен или правен съвет, нито обещание или прогноза за бъдеща инвестиционна доходност. Използваните 3% средна годишна инфлация и 7% средна годишна доходност са примерни допускания, избрани единствено за илюстрация на начина на изчисление. Реалната инфлация и инвестиционна доходност могат да бъдат значително по-високи или по-ниски, да се променят във времето и да влияят съществено върху крайния резултат. Сметките не включват данъци, такси, разходи по инвестиционни продукти или други индивидуални обстоятелства.
Свързани статии:
- Как да планираме финансите си за следващите 10 години, когато животът постоянно се променя
- Как да свържем инвестиционния портфейл с целите след 5, 10 и 20 години
- Как да определим колко можем реално да инвестираме всеки месец
Бисер Гьоладжиев е независим личен финансов консултант и създател на проекта gyoladzhiev.bg. Помага на хората да подредят личните си финанси, да изградят ясна финансова стратегия и да взимат по-уверени решения за бъдещето си.