
Когато инвестираме чрез европейски инвестиционен посредник, често избираме ETF-и, които се търгуват в евро. Това е удобно, защото можем да използваме средствата си директно, без да се налага предварително да ги обменяме в долари или друга валута. В приложението на брокера виждаме цената в евро, стойността на позицията ни също е в евро и на пръв поглед изглежда, че валутният въпрос е решен.
Но тук има една особеност, която лесно може да остане незабелязана. Валутата, в която купуваме един ETF, не определя автоматично валутния риск, който поемаме.
Напълно възможно е да инвестираме в евро, а резултатът от инвестицията ни да зависи не само от представянето на компаниите във фонда, но и от движението на американския долар спрямо еврото.
Това не прави подобна инвестиция непременно лоша или неподходяща. Просто означава, че трябва да разбираме още един фактор, който може да влияе върху доходността ни, особено когато сравняваме резултатите на американските пазари с това, което реално виждаме в собствения си инвестиционен портфейл.
Три различни неща, които често бъркаме
За да разберем откъде идва объркването, първо трябва да разграничим три понятия, които често срещаме в информацията за ETF-ите.
Първото е валутата на търговия. Това е валутата, в която купуваме и продаваме дяловете на фонда на съответната борса. Ако ETF-ът се търгува в евро, виждаме цената му в евро и можем да извършим покупката директно с евро, според условията на брокера.
Второто е базовата валута на фонда. Тя се използва за неговото счетоводно отчитане и представяне на определена финансова информация. Един фонд може да има базова валута американски долар, въпреки че дяловете му се търгуват в евро на европейска борса.
Третото, което всъщност е най-важно за нашата тема, е валутната експозиция на инвестициите във фонда. Тя е свързана с активите, които притежаваме чрез ETF-а, и с начина, по който тяхната стойност се влияе от различните валути.
Например, ако инвестираме във фонд, който следва индекса S&P 500, придобиваме експозиция към големи американски компании, чиито акции обикновено се котират в долари. За инвеститор, който измерва богатството си в евро, това означава, че движението на EUR/USD може да влияе върху резултата, който вижда в собствената си валута.
Важно е да уточним, че при международните компании валутната експозиция е по-сложна от валутата, в която се търгуват акциите им, защото много от тях реализират приходи и разходи по целия свят. Въпреки това за нашия пример можем да разгледаме пряката връзка между доларовата стойност на американските акции и стойността им в евро.
Един реален пример с ETF върху S&P 500
Нека използваме познат инвестиционен инструмент - Vanguard S&P 500 UCITS ETF (USD) Accumulating, с тикер VUAA и ISIN IE00BFMXXD54.
Този фонд следва индекса S&P 500, базовата му валута е американски долар, но има борсови регистрации, при които дяловете могат да бъдат купувани в евро, включително на Xetra и Borsa Italiana.
Ако отворим официалната страница на Vanguard или профила на фонда в justETF, можем да проверим тези характеристики, вместо да разчитаме единствено на информацията, която виждаме в приложението на брокера.
На практика можем да купим VUAA за 1 000 евро, без сами да извършваме отделна покупка на долари. Това обаче не променя факта, че фондът инвестира в американски акции и че тяхната стойност се влияе от движението на долара спрямо еврото.
Същият клас на фонда може да се търгува и в друга валута на друга борса, като ISIN остава непроменен. Това не означава, че купуваме инвестиция с различно съдържание или че само изборът на борсова валута променя валутната експозиция.
Ако вече си чел „Как да изберем първия си ETF“, вероятно си запознат с основните характеристики, които трябва да проверяваме при избора на фонд. Тук добавяме още един важен въпрос – не само какво съдържа ETF-ът, а и как движението на валутите може да се отрази върху резултата ни.
Как движението на долара може да промени доходността ни
Нека използваме пример с опростени числа, за да видим какво точно се случва.
Представи си, че инвестираме 1 000 евро в ETF, който следва американски акции, и в момента на покупката валутният курс е: 1 евро = 1,10 долара
Това означава, че инвестицията ни има еквивалентна стойност от 1 100 долара.
През следващата година американските акции във фонда повишават стойността си с 10% в доларово изражение. Така инвестицията вече струва 1 210 долара.
Ако курсът EUR/USD беше останал непроменен, стойността ѝ в евро щеше да бъде 1 100 евро, или също 10% доходност.
Но нека приемем, че през същия период еврото е поскъпнало спрямо долара и новият курс вече е: 1 евро = 1,21 долара
Когато изчислим стойността на инвестицията в евро, получаваме: 1 210 долара ÷ 1,21 = 1 000 евро
Така американските акции са поскъпнали с 10% в долари, но стойността на нашата инвестиция в евро е останала практически непроменена.
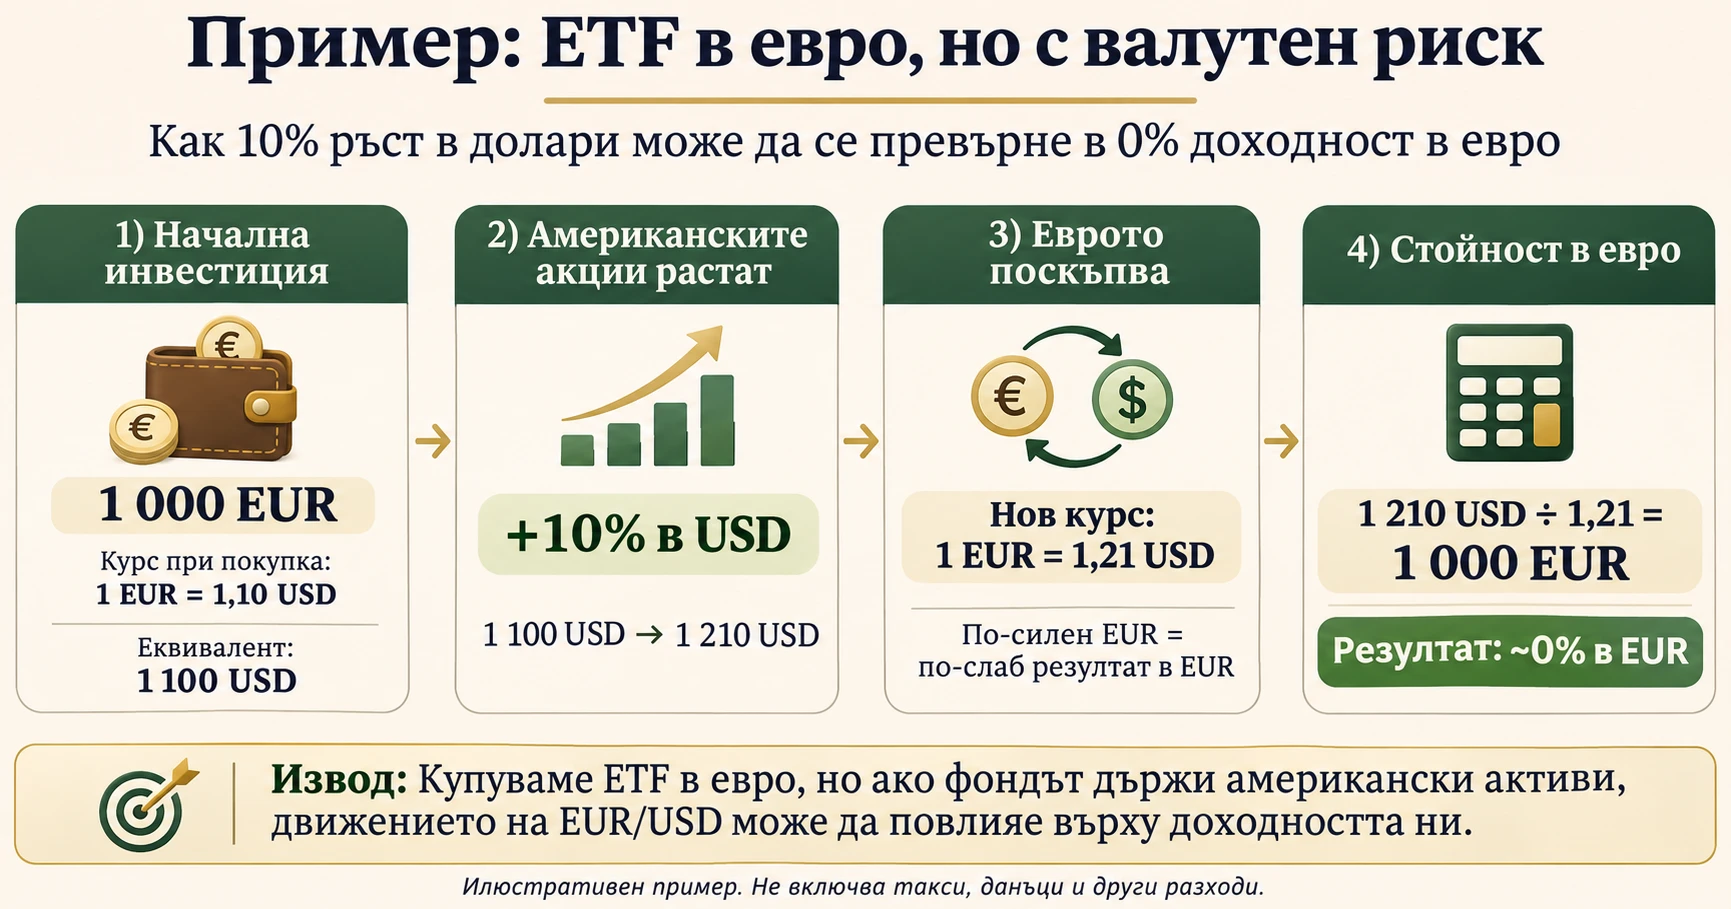
Пример как 10% ръст на американските акции в долари може да бъде напълно компенсиран от поскъпването на еврото. Изчисленията са илюстративни и не включват такси и данъци.
Ние не сме загубили дялове от фонда, нито е необходимо компаниите да са се представили зле. Просто поскъпването на еврото е компенсирало ръста на инвестицията в доларово изражение.
Това е и една от причините понякога да четем, че американският пазар е постигнал добра доходност за определен период, а когато отворим собствения си портфейл, резултатът ни в евро да изглежда значително по-слаб.
Разбира се, примерът е илюстративен и не включва такси, данъци или други разходи. При действителен ETF върху акции стойността се влияе и от дивидентите, разходите на фонда и особеностите при следването на индекса.
Валутният ефект може да работи и в наша полза
Досега разгледахме ситуация, в която еврото поскъпва спрямо долара и това намалява доходността ни в евро. Но валутните движения могат да имат и обратния ефект.
Ако доларът поскъпне спрямо еврото, стойността на американските ни инвестиции, измерена в евро, може да се увеличи дори когато самите акции не са променили цената си в долари.
Така можем да получим по-висока доходност в евро от тази, която американски инвеститор би отчел за същия период в долари.
Това е причината валутният риск да не трябва да се разглежда само като възможност за загуба. Той представлява допълнителен източник на колебания, който понякога подобрява резултата ни, а друг път го намалява.
Проблемът възниква, когато не разбираме този ефект и започнем да правим погрешни заключения за представянето на инвестицията.
Например можем да решим, че даден ETF се представя по-слабо от индекса, който следва, само защото сравняваме доходността на индекса в долари със стойността на ETF-а в евро. Подобно сравнение не е коректно, ако не отчетем валутните промени и разликите в начина на изчисляване на доходността.
Трябва да имаме предвид и че ефектът от валутния курс вече се отразява в борсовата цена на ETF-а в евро. Не е необходимо след това да приспадаме или добавяме валутната промяна още веднъж, защото така бихме я отчели два пъти.
Можем ли да ограничим валутния риск?
Да, съществуват ETF-и, които използват така нареченото валутно хеджиране (currency hedging).
Най-общо казано, това е подход, при който фондът използва финансови инструменти, за да намали влиянието на определени валутни движения върху доходността на инвеститора.
Например можем да срещнем ETF върху американски акции, който предлага както обикновен, нехеджиран клас, така и клас с валутно хеджиране към евро.
При хеджирания вариант целта е резултатът в евро да зависи в по-голяма степен от представянето на самите акции и в по-малка степен от промените между еврото и долара.
Това обаче не означава, че хеджирането е безплатно или че винаги води до по-добра доходност.
Поддържането на валутната защита има разходи и финансов ефект, който зависи включително от разликите в лихвените проценти между съответните валути. Освен това хеджирането не премахва пазарния риск - ако акциите поевтинеят, стойността на фонда може да намалее независимо от валутната защита.
Има и още нещо. Ако през определен период доларът поскъпне спрямо еврото, инвеститорът в нехеджиран фонд може да получи положителен валутен ефект, докато хеджираният вариант до голяма степен ще ограничи тази полза.
Затова не бих определил хеджирания или нехеджирания фонд като универсално по-добрия избор.
При облигационните инвестиции валутното хеджиране често има особено важно значение, тъй като валутните колебания могат съществено да променят резултата от активи, които иначе обикновено имат по-ниска ценова волатилност. При акциите въпросът е по-сложен и зависи от инвестиционния хоризонт, целите и начина, по който искаме да управляваме риска.
Как да проверим дали един ETF носи валутен риск
След като разбираме основната логика, остава да знаем къде да намерим необходимата информация.
Можем да започнем от justETF, където в профила на даден ETF обикновено са посочени валутата на фонда, борсите, на които се търгува, валутите на търговия и дали продуктът е с валутно хеджиране.
След това е добре да отворим официалната страница на издателя, където можем да проверим характеристиките на точния фонд или клас, както и информацията в неговите документи.
Тук е важно да не се водим единствено от тикера. Един и същ фонд може да има различни борсови тикери или да се търгува на няколко борси, затова ISIN е удобна отправна точка за установяване на точния клас, който разглеждаме.
Трябва също да разграничаваме обозначенията EUR и EUR Hedged. Първото може просто да показва валутата, в която фондът се търгува или отчита, докато второто обикновено е свързано с конкретна политика за валутно хеджиране.
Не бих разчитал само на името на продукта, защото то невинаги съдържа цялата информация. По-добре е да проверим документацията и да установим дали действително има валутна защита, към коя валута е насочена и какви са особеностите ѝ.
В предишната статия „Къде да търсим надеждна информация за инвестициите“ разгледах по-подробно защо сравнителните сайтове са полезна отправна точка, но официалните документи остават важни за потвърждаване на характеристиките на инвестиционния продукт.
Това важи с пълна сила и за валутната експозиция, защото една на пръв поглед дребна разлика в информацията може да промени начина, по който разбираме риска.
Трябва ли валутният риск да ни притеснява при дългосрочно инвестиране?
Според мен най-важният въпрос не е дали съществува валутен риск, а дали го разбираме и дали той е съвместим с нашите цели.
Ако инвестираме за период от двадесет или тридесет години, движенията на валутите ще бъдат само един от факторите, които влияят върху крайния резултат. През този период е възможно доларът да премине през различни цикли на поскъпване и поевтиняване, а основното значение за натрупването на капитал да имат развитието на компаниите, внесените средства, разходите и общата инвестиционна стратегия.
Това не означава, че валутните колебания непременно ще се компенсират или че ефектът им ще изчезне при по-дълъг срок. Означава, че трябва да ги разглеждаме като част от по-широката картина, вместо да променяме инвестициите си при всяко по-съществено движение на EUR/USD.
От друга страна, ако след две или три години планираме да използваме определена сума за покупка на жилище или друга конкретна цел в евро, валутните движения могат да бъдат значително по-важни. В такава ситуация не бихме искали точно преди необходимата дата стойността на средствата ни да намалее заради неблагоприятно движение на пазара или валутния курс.
Затова, както разгледах и в „Как да свържем инвестиционния портфейл с целите след 5, 10 и 20 години“, различните финансови цели изискват различен подход към срока, ликвидността и риска.
Валутната експозиция е още един елемент, който трябва да вземем предвид при това решение.
Заключение
Покупката на ETF в евро е удобство, но сама по себе си не означава, че сме премахнали валутния риск.
Ако фондът инвестира в американски акции или други активи с чуждестранна валутна експозиция, движенията на валутните курсове могат да повлияят върху доходността, която виждаме в евро. Понякога този ефект ще бъде положителен, а друг път може да намали или дори да компенсира ръста на самите инвестиции.
Затова е полезно да различаваме валутата на търговия, базовата валута на фонда и действителната експозиция на активите, които притежаваме. Също толкова важно е да проверяваме дали даден ETF използва валутно хеджиране, вместо да приемаме, че покупката в евро автоматично ни предпазва от валутните движения.
Не е необходимо да прогнозираме накъде ще се движи доларът, за да инвестираме разумно. Необходимо е да знаем как евентуалната му промяна може да повлияе върху нашите средства и дали сме готови да поемем този риск.
Това е още една причина преди инвестиционно решение да се интересуваме не само от доходността на продукта, но и от това как точно работи той.
Искаш да видиш как се проверява всичко това на практика?
Разликата между валутата на търговия и реалната валутна експозиция е само една от характеристиките, които трябва да разбираме, преди да инвестираме. Също толкова важно е да знаем къде да проверяваме разходите, рисковете, съдържанието на инвестиционните продукти и условията на посредниците.
На 23 януари 2027 г. в практическата онлайн работилница „Подреди инвестициите си“ ще разгледаме различни инвестиционни инструменти чрез реални примери, специализирани сайтове и официални документи. Ще показвам къде се намира важната информация, как да я разчитаме и какво да проверяваме, преди да вземем решение.
[Разгледай работилницата „Подреди инвестициите си“]
Ако искаш да продължим темата и след статията
В имейл бюлетина продължавам инвестиционните теми с практически примери, конкретни сметки, новите материали от блога и наблюдения върху реални финансови решения. В рубриката „Портфейлът за 12 месеца“ можеш да проследяваш как една инвестиционна логика изглежда с реални позиции и редовни вноски във времето.
Изпращам един имейл седмично, без спам и без излишна информация. При абонамент получаваш и безплатно практическо ръководство и чеклист, както и допълнителни предимства като ранни записвания за работилници, специални условия за определени услуги и събития и полезни материали за абонатите.
Важно уточнение: Настоящата статия има информативен и образователен характер и не представлява индивидуален финансов, инвестиционен, данъчен или правен съвет. Посочените инвестиционни инструменти и числови примери са използвани единствено за обяснение на валутния риск и не представляват препоръка за покупка или продажба. Инвестициите във финансови инструменти са свързани с риск от загуба на капитал, а валутните движения могат да повлияят положително или отрицателно върху доходността. Подходящият избор зависи от индивидуалните цели, инвестиционния хоризонт, необходимата ликвидност и възможността за поемане на риск.
Свързани статии:
- Как да изберем първия си ETF
- Къде да търсим надеждна информация за инвестициите
- Как да свържем инвестиционния портфейл с целите след 5, 10 и 20 години
Бисер Гьоладжиев е независим личен финансов консултант и създател на проекта gyoladzhiev.bg. Помага на хората да подредят личните си финанси, да изградят ясна финансова стратегия и да взимат по-уверени решения за бъдещето си.